

a16z crypto가 공개한 리서치에 스테이블코인 연계 카드 프로그램의 담보 예치 규모가 나옵니다.
여기서 말하는 담보는 스테이블코인으로 직접 결제한 돈이 아니라, 카드 지출을 뒷받침하려고 맡겨둔 금액입니다.
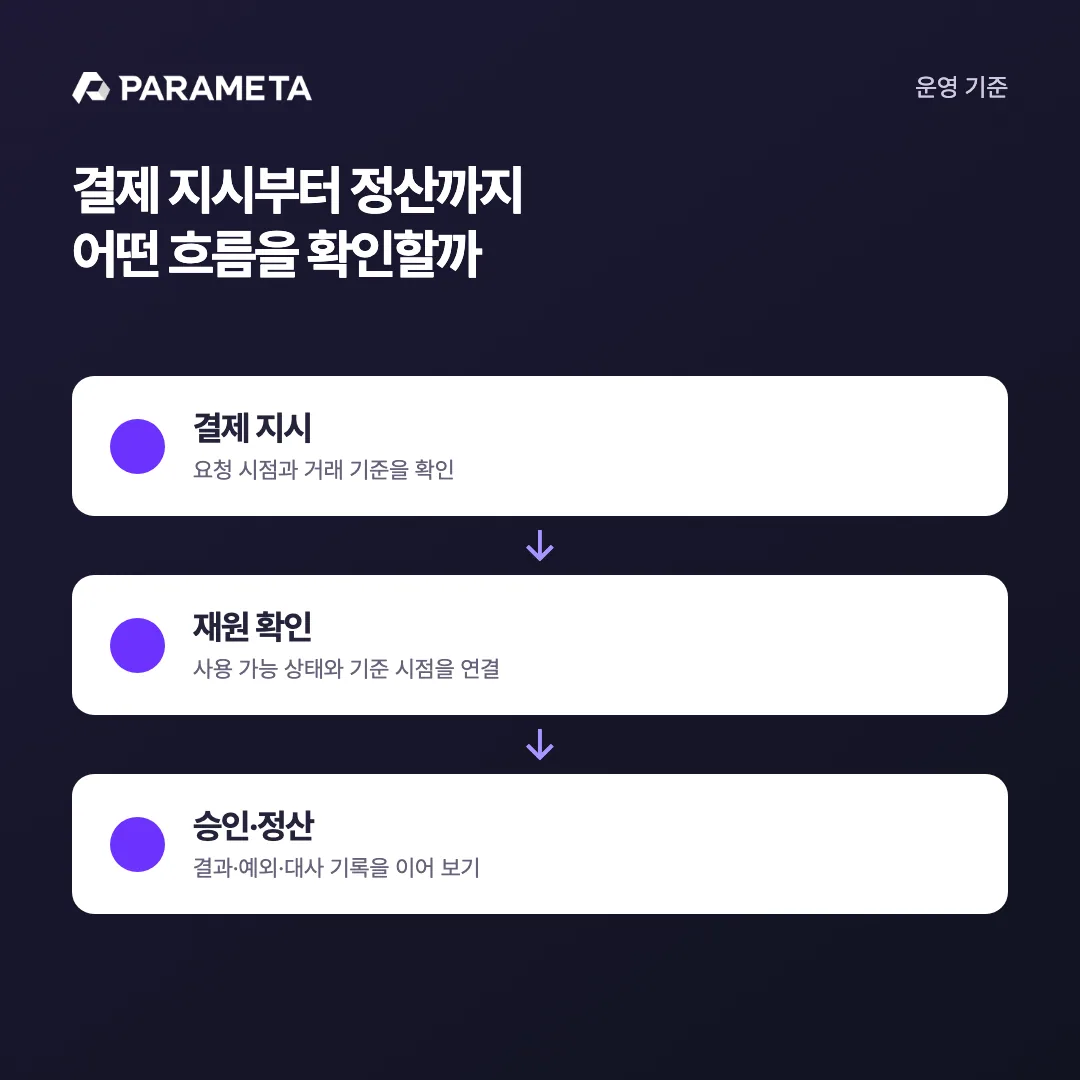
이용자에게는 카드를 한 번 긁는 일이지만, 그 뒤에서는 결제 지시와 재원 확인, 승인, 정산이 차례로 이어집니다. 아래에서는 이런 결제 흐름이 붙을 때 운영팀이 먼저 정해야 할 기준을 짚습니다.
카드 결제가 붙을수록 결제 흐름의 경계가 중요해집니다
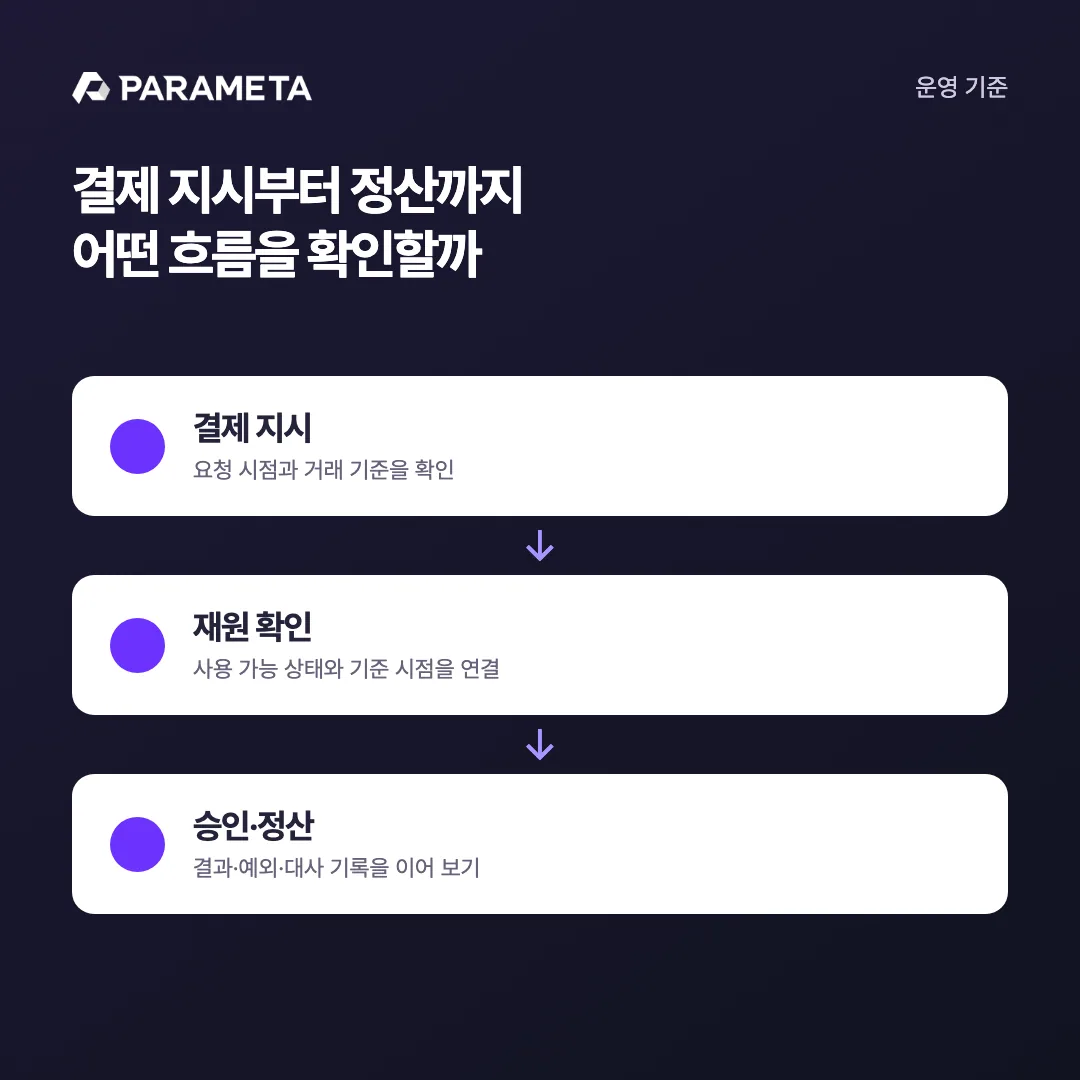
이용자와 가맹점에게 카드 결제는 한순간입니다. 운영에서는 네 개의 시점이 따로 있습니다.
- 결제 요청이 들어온 시점
- 쓸 수 있는 재원이 확인된 시점
- 승인 또는 실패가 확정된 시점
- 정산에 반영된 시점
이 넷은 같은 순간이 아닙니다. 담보와 지갑 잔액, 외부 결제망의 상태가 함께 움직이면 간격이 더 벌어집니다. 어느 단계에서 무엇을 보고 판단했는지 남겨두지 않으면, 나중에 차이가 났을 때 설명할 근거가 없습니다.
1. 결제 지시와 재원 상태의 기준 시점을 맞춰야 합니다
결제 요청이 접수된 것과 쓸 수 있는 재원이 확인된 것은 다릅니다. 재원 상태를 언제 조회했는지, 승인 직전에 다시 확인했는지, 확인 결과가 바뀌었을 때 어떻게 처리했는지를 함께 남겨야 합니다.
이 기준이 서 있으면 잔액이나 담보가 변했을 때 결과만 다시 계산하는 데 그치지 않고, 그 결제를 어떤 정보에 근거해 승인했는지 따라갈 수 있습니다.
2. 승인·실패·취소는 같은 기록 구조로 이어져야 합니다
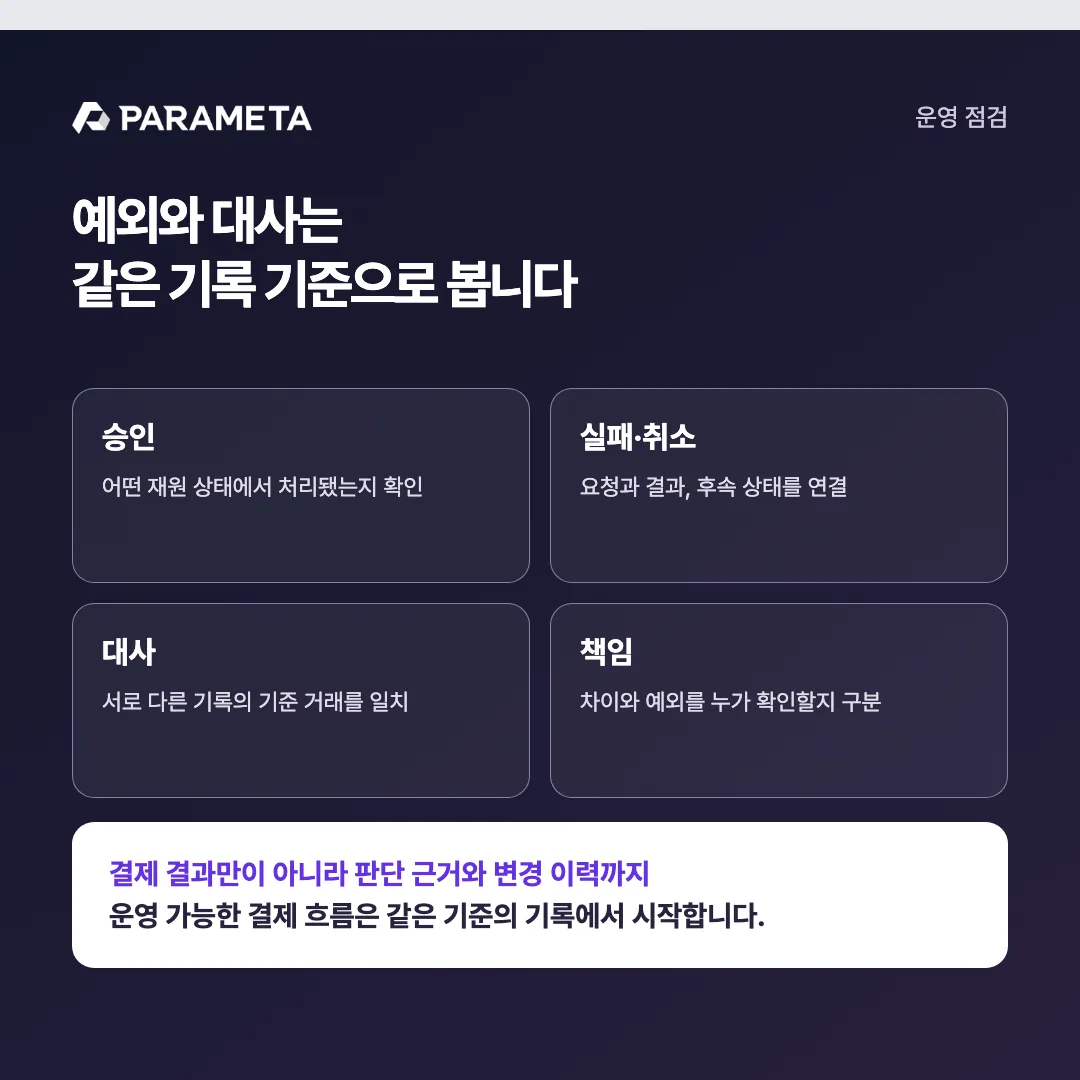
승인된 거래만 관리해서는 부족합니다. 승인되지 않은 요청, 시간 초과, 취소, 환불도 요청과 결과, 처리 책임, 후속 상태가 이어져야 합니다.
같은 거래가 시스템마다 다른 상태로 보이면 대사 단계에서 풀기 어려워집니다. 상태를 언제 바꾸고 무엇을 처리 완료로 볼지 미리 정해두는 편이 낫습니다. 특정 결제망의 규칙이 아니라, 결제 흐름을 나중에 되짚을 수 있는 기록으로 만드는 최소 조건입니다.
3. 정산 전 대사 기준을 먼저 정해야 합니다
카드 이용 기록, 재원 이동 기록, 정산 기록은 반영되는 주기가 다릅니다. 어떤 항목을 같은 거래로 볼지, 금액이나 시점이 어긋나면 누가 확인할지, 조정 결과는 어디에 남길지를 미리 정해둬야 합니다.
대사는 숫자를 맞추는 마지막 절차로 끝나지 않습니다. 결제 지시부터 정산까지의 기록이 같은 기준으로 이어졌는지 확인하는 자리입니다.
파라메타가 주목하는 지점
결제수단이 바뀌어도 운영의 신뢰는 결제 지시와 재원 확인, 상태 변경, 정산 대사가 서로 이어질 때 생깁니다. 파라메타는 디지털 금융 환경에서 이 연결 조건을 계속 살펴보고 있습니다.
앞으로도 새로운 결제 흐름이 실제 운영에서 어떤 확인 기준과 기록 구조를 요구하는지 짚어보겠습니다.