

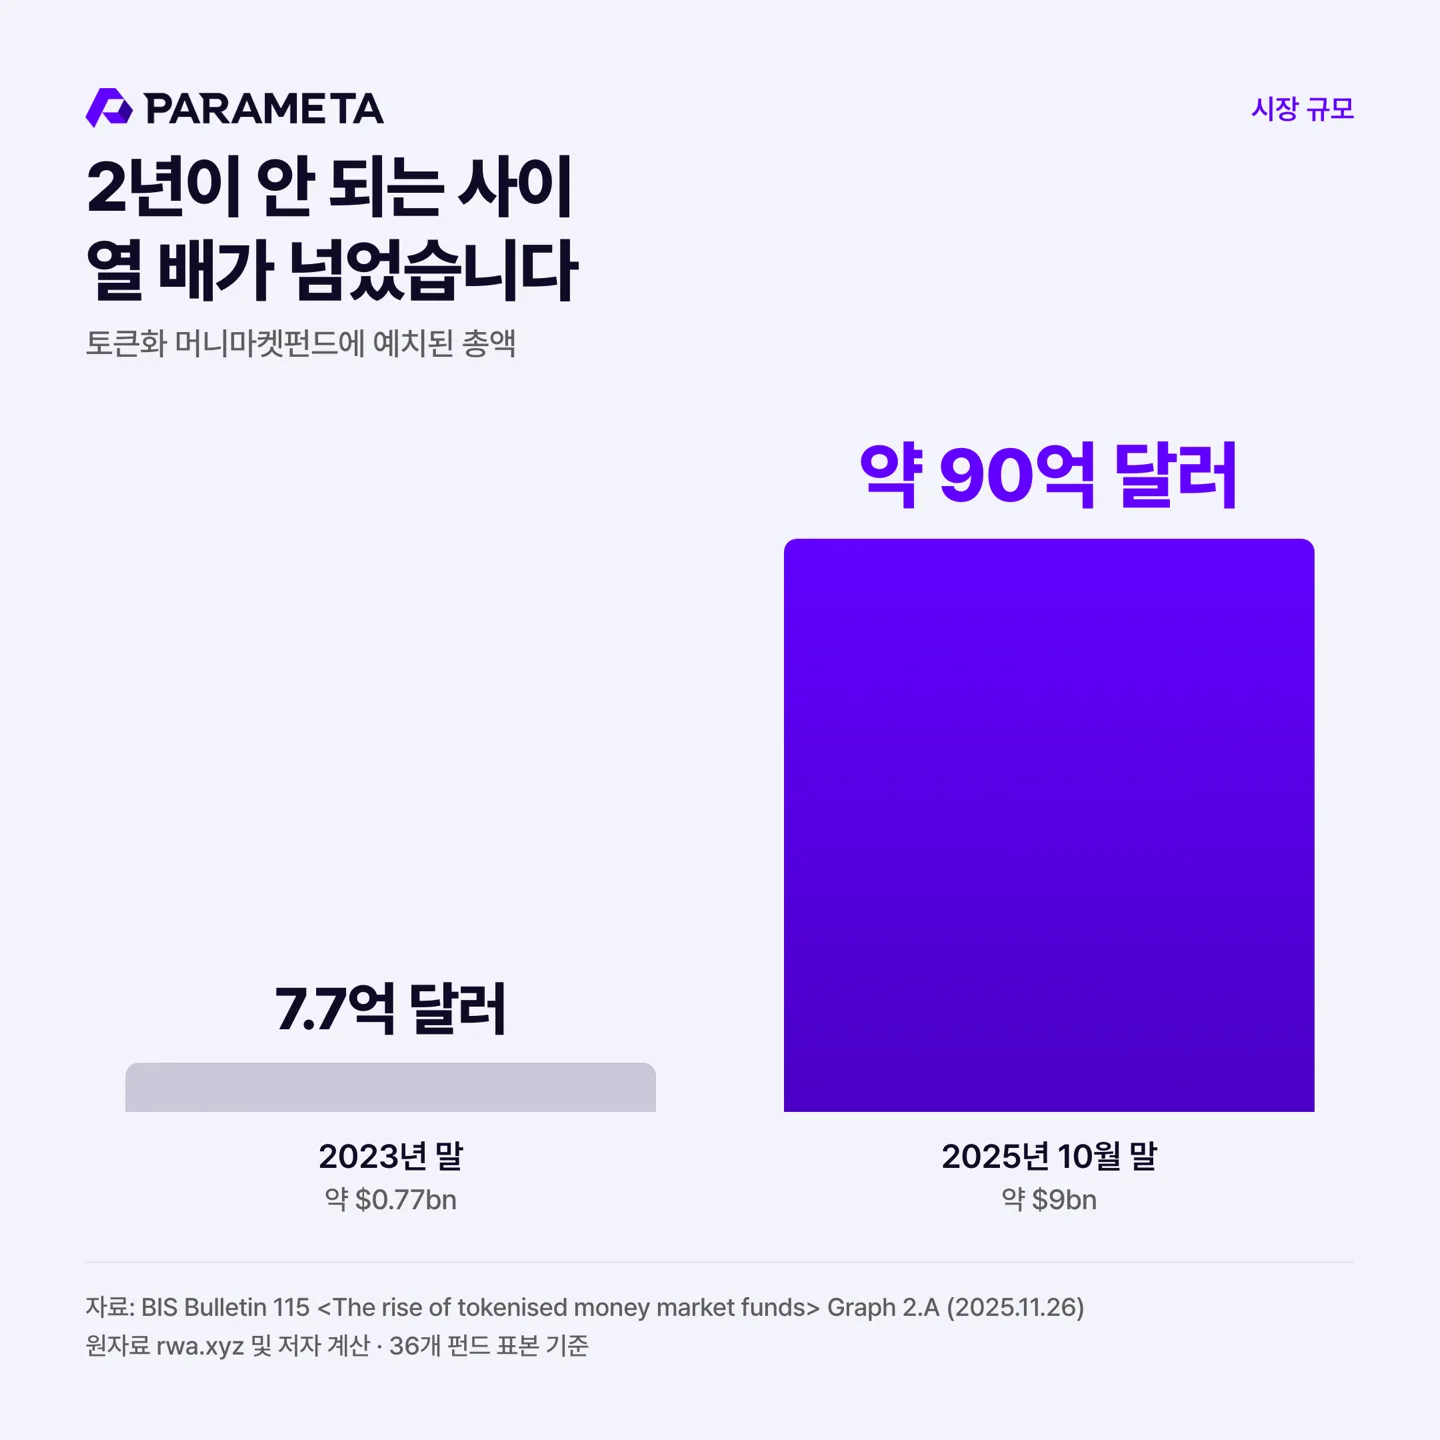
토큰화 머니마켓펀드에 들어 있는 돈이 2년이 안 되는 사이 열 배가 넘었습니다.
국제결제은행(BIS)이 2025년 11월에 낸 보고서에 따르면, 토큰화 머니마켓펀드의 예치 총액은 2023년 말 약 7억 7천만 달러에서 2025년 10월 말 약 90억 달러로 늘었습니다.
머니마켓펀드는 단기 국채나 환매조건부채권처럼 만기가 짧은 자산에 돈을 잠깐 넣어두는 상품으로, 이미 수십 년 된 것입니다. 토큰화 머니마켓펀드는 그 펀드의 지분을 블록체인 위의 토큰으로 표현합니다. 상품이 바뀐 게 아니라 지분을 들고 다니는 방식이 바뀌었습니다.
아래는 그 방식이 어떻게 작동하는지, BIS가 어디에서 위험요소를 보았는지 정리해보았습니다.
이 펀드는 아무 지갑에나 보내지지 않습니다
보통의 토큰은 주소만 알면 누구에게나 보낼 수 있습니다. 토큰화 머니마켓펀드는 법적으로 증권이라서, 받는 쪽이 누구인지 확인된 상태여야 합니다.
그래서 허용 목록(allow list)을 씁니다. 펀드가 심사를 마친 투자자의 지갑 주소를 명단에 올려두고, 그 명단 안에서만 토큰이 움직이게 하는 방식입니다.
ERC-3643 같은 최근 토큰 표준은 이 확인 절차를 코드에 직접 넣었습니다. isVerified는 받는 지갑이 명단에 있는지 확인하고, canTransfer는 그 밖에 걸린 조건을 통과했는지 확인합니다. 통과하지 못하면 이전이 실행되지 않습니다. 사람이 나중에 걸러내는 게 아니라 거래 자체가 성립하지 않습니다.
여기까지만 보면 꽤 안전해 보입니다.
허용 목록이 막는 것은 직접 보유뿐입니다
명단에 없는 사람도 다른 경로로 이 펀드에 닿습니다. 경로는 세 가지입니다.
하나는 다른 토큰으로 감싸는 방식입니다. 토큰화 머니마켓펀드 지분이 스테이블코인의 준비자산으로 편입되면, 그 스테이블코인을 가진 사람은 허용 목록과 무관하게 이 펀드의 성과에 연결됩니다.
둘째는 펀드의 펀드입니다. OUSG는 다른 토큰화 머니마켓펀드에만 투자하는 펀드입니다. 발행사는 자기 브랜드로 토큰을 내놓고 수수료나 최소 투자금액을 자기 투자자에 맞게 다시 정합니다.
셋째는 플랫폼입니다. 일부 플랫폼은 자기가 온보딩한 이용자끼리 토큰을 거래하게 합니다. 펀드가 직접 명단에 올리지 않은 지갑까지 접근 범위가 넓어집니다.
즉 문에 보안장치를 달긴 했는데, 다른 문들도 남아 있는 겁니다.
지갑 네 개가 펀드의 90%를 들고 있습니다
현재 가장 큰 토큰화 머니마켓펀드인 BUIDL, 그리고 또 다른 대형 펀드인 WTGXX 모두 상위 네 개 지갑 주소가 전체 보유량의 약 90%를 차지합니다.
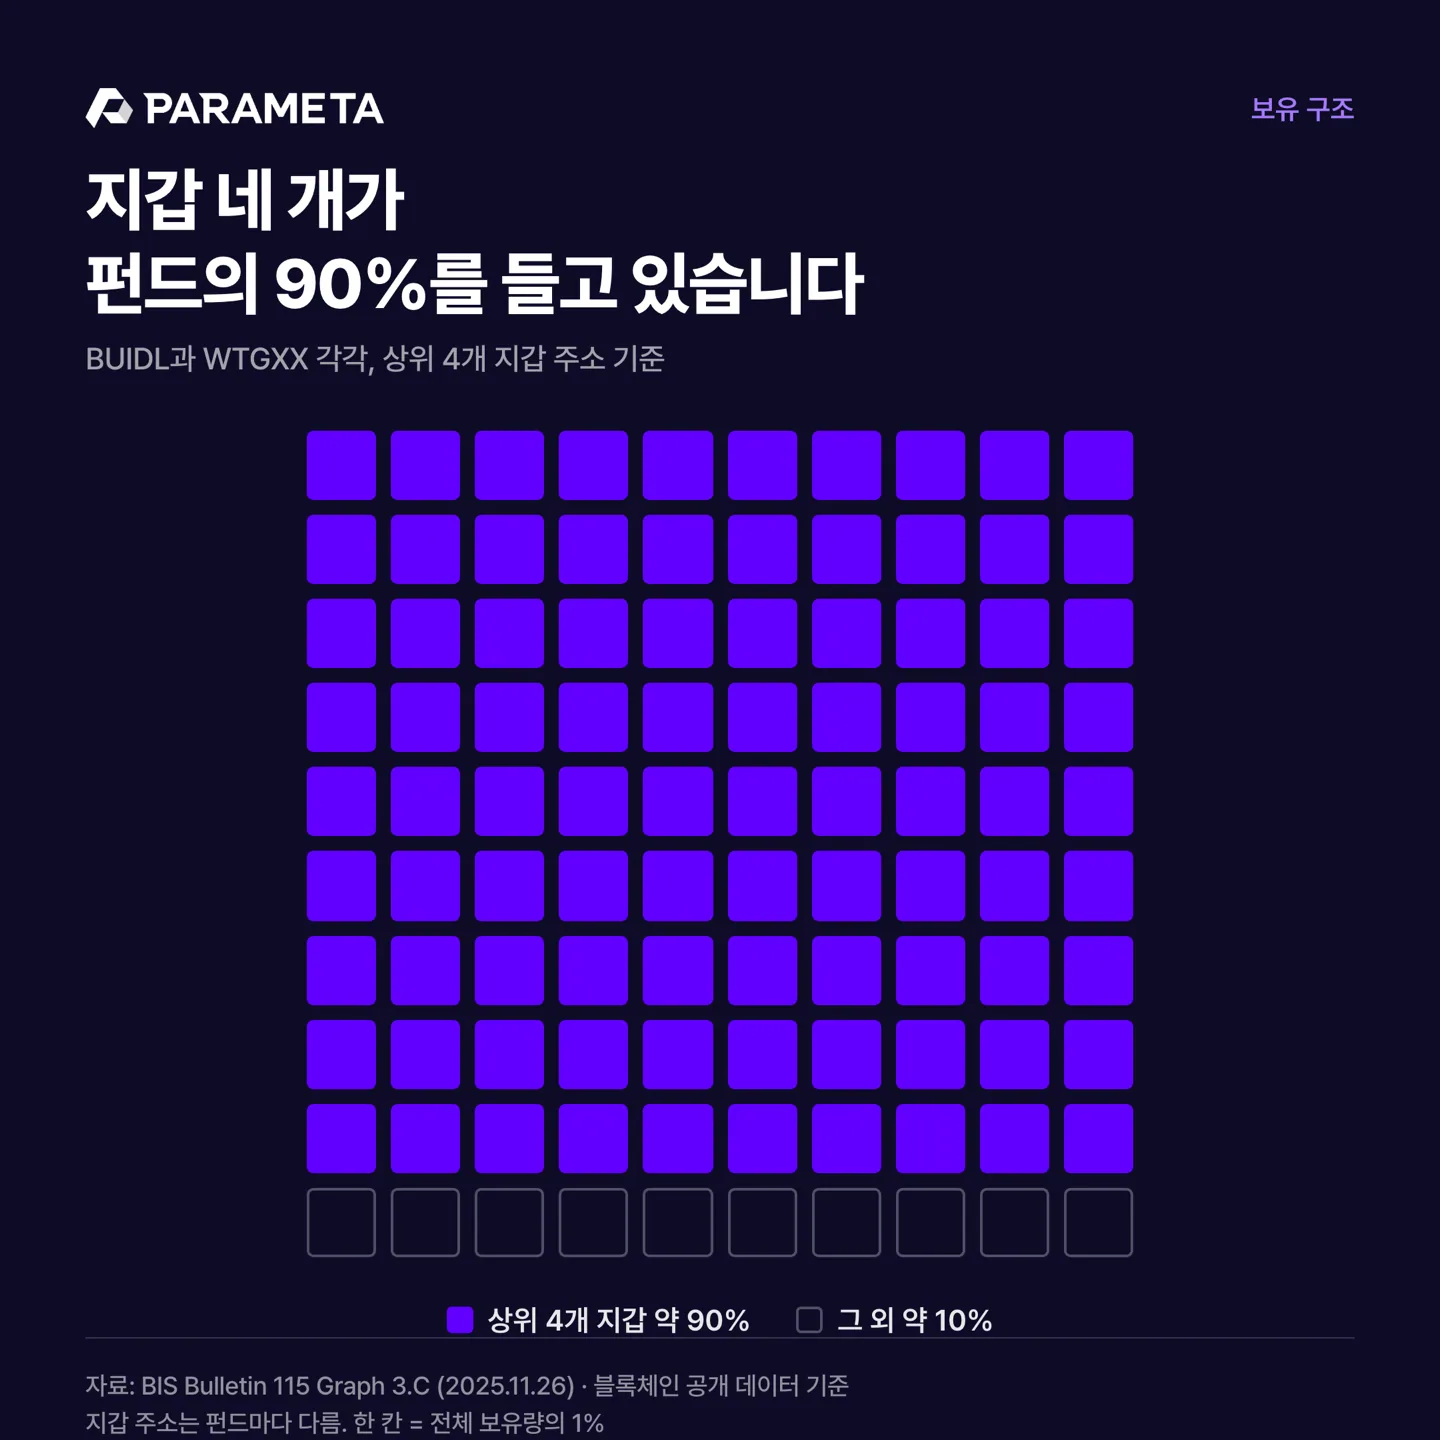
주요 투자자는 탈중앙 금융 프로토콜을 운영하는 회사들입니다. 이들이 이 펀드를 사는 이유는 저축이 아니라 담보입니다. 스테이블코인을 빌릴 때 맡길 수 있으면서 이자가 붙는 자산이 필요했습니다.
그래서 거래가 활발하지 않고 소수가 오래 들고 있습니다. 유동성이 얇다는 뜻입니다.
대안은 명단을 펀드마다 따로 만들지 않는 것입니다
허용 목록 방식에는 실무적인 부담도 따릅니다. 펀드마다 자기 명단을 따로 관리하니 같은 일이 중복되고, 투자자가 많아지면 감당하기 어려워집니다. 명단 밖으로 나갈 수 없으니 마진콜 담보처럼 급히 움직여야 하는 용도에는 쓰기 불편합니다. 블록체인이 통제되는 구역과 통제되지 않는 구역으로 쪼개지는 문제도 있습니다.
보고서가 제시한 방향은 "펀드 간에 공유되는 신뢰 가능한 지갑 ID 체계"입니다. 자금세탁방지 확인과 지속적인 준수 점검이 뒷받침되는 형태여야 한다는 단서가 붙습니다.
명단을 펀드 수만큼 복제하는 대신, 신원 확인을 한 번 제대로 하고 그 결과를 필요한 곳에서 다시 씁니다. 파라메타가 DID/MyID와 온체인 고객확인(KYC)으로 풀고 있는 문제가 이 지점입니다. 선택적 공개는 "이 지갑은 심사를 통과했다"는 사실만 전달하고 그 사람이 누구인지까지는 넘기지 않습니다. 확인 이력은 감사 로그로 남겨 나중에 근거를 되짚을 수 있게 합니다.
다만 BIS가 특정 방식을 지목하지는 않았습니다. 대안이 필요할 수 있다는 정도입니다.
이 이야기는 아직 안 끝났습니다
공유 ID 체계에도 정해지지 않은 것이 있습니다.
그 체계를 누가 운영할지가 첫째입니다. 펀드마다 흩어져 있던 명단을 한곳으로 모으면 편해지는 만큼, 그 한곳이 멈췄을 때의 영향도 커집니다. 국경을 넘으면 어느 나라 기준을 따를지도 정해지지 않았고, 이 부분은 국제 공조가 필요한 과제로 남아 있습니다.
허용 목록은 여러 위험 중 하나일 뿐입니다. 더 근본적인 것은 유동성 불일치입니다. 토큰은 매일 환매할 수 있다고 약속하는데 기초자산은 그 속도로 팔리지 않습니다. 스마트계약 취약점이나 서비스 중단 같은 기술 위험도 따로 있습니다.
그럼에도 허용 목록이 눈에 띄는 이유는, 코드에 넣은 통제가 실제로 어디까지 닿는지를 공개된 블록체인 데이터로 확인할 수 있었기 때문입니다.
토큰을 발행할 수 있느냐는 질문은 답이 나왔습니다. 다음 질문은 그 토큰이 명단 밖으로 나갔을 때 그 사실을 알 수 있느냐입니다.